Wero

- 1.64K Rezensionen
- 3,7
- Downloads
- 1.000.000+
Unsere Einschätzung zu Wero von Appgk
Wenn ich Geld an Freunde oder Bekannte überweise, möchte ich vor allem nicht erst erklären müssen, wie die Zahlung ankommt. Genau an diesem Punkt setzt Wero an: Die Finanz-App von EPI Company SE ist auf Zahlungen in Europa ausgerichtet und soll den Weg vom Zahlungswunsch bis zum Geldtransfer unkompliziert machen. Mein Eindruck: Der interessante Gedanke ist weniger eine lange Liste von Funktionen als der Versuch, eine alltägliche Überweisung so direkt und verständlich wie eine Nachricht zu gestalten.
Eine Zahlung, die näher am Alltag liegt
Der entscheidende Vorteil ist der kurze Weg
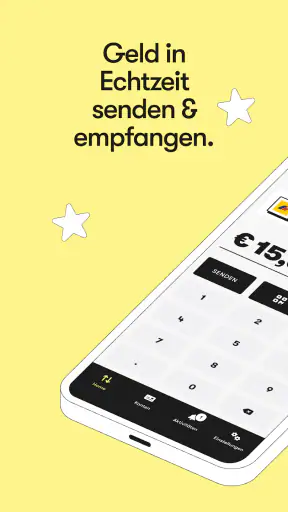
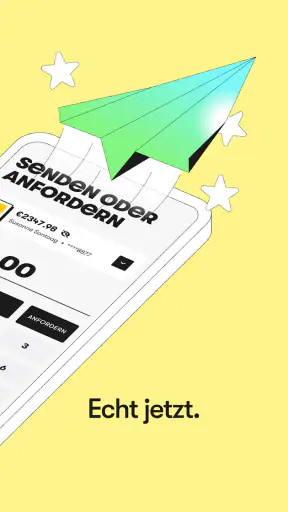
Bei einer klassischen Überweisung brauche ich üblicherweise Kontodaten und muss sie sorgfältig eingeben. Bei einer Zahlungs-App wie Wero zählt dagegen vor allem, wie schnell sich eine Zahlung im passenden Moment anstoßen lässt. Das kann besonders praktisch sein, wenn jemand beim gemeinsamen Essen die Rechnung ausgelegt hat oder ich einen kleinen Betrag zurückgeben möchte, ohne daraus eine längere Bankangelegenheit zu machen.
Dieser Ansatz verändert nicht den Zweck des Geldtransfers, aber seine Alltagstauglichkeit. Statt eine Zahlung aufzuschieben, weil mir gerade die nötigen Angaben fehlen, kann ich die App als naheliegenden Startpunkt nutzen. Der größte Nutzen liegt für mich in der geringeren Reibung bei gelegentlichen Zahlungen zwischen Menschen – nicht darin, dass eine Finanz-App plötzlich jede Geldangelegenheit ersetzt.
Die Einordnung als Finanz-App ist dabei wichtig. Wero ist keine Einkaufs-, Budgetplanungs- oder Investment-App, sondern auf Zahlungen ausgerichtet. Wer eine überschaubare Möglichkeit sucht, Geld im europäischen Alltag zu bewegen, kann mit dieser klaren Ausrichtung etwas anfangen. Wer dagegen ein Werkzeug für Haushaltsplanung oder eine umfassende Übersicht über verschiedene Konten erwartet, sollte nicht davon ausgehen, dass Wero diese Aufgaben übernimmt.
So passt der Zahlungsablauf in eine echte Situation
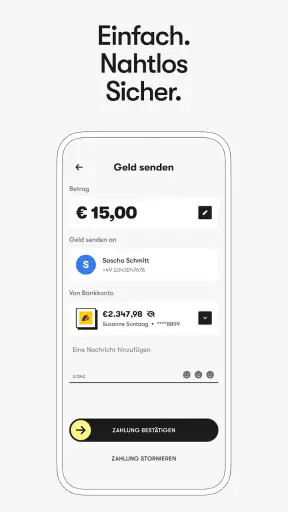
Ein realistisches Beispiel: Nach einem Abendessen hat eine Person die gemeinsame Rechnung bezahlt. Ich möchte meinen Anteil später am selben Tag zurückgeben. Bei einer herkömmlichen Überweisung muss ich zunächst die passende Bankverbindung beschaffen und prüfen. Bei Wero ist die Idee, den Vorgang als direkte Zahlung zu behandeln, statt ihn wie eine formelle Einzelüberweisung aufzubauen. Das spart vor allem mentale Zwischenschritte: Ich muss nicht erst überlegen, wo ich die Kontodaten gespeichert habe oder ob ich sie richtig abgeschrieben habe.
Gerade bei kleinen Beträgen ist dieser Unterschied spürbar. Für eine größere Zahlung würde ich mir ohnehin Zeit nehmen, Angaben kontrollieren und den Empfänger sorgfältig prüfen. Für eine unkomplizierte Rückzahlung unter Bekannten ist dagegen ein kurzer Ablauf wertvoll. Mein praktischer Rat wäre deshalb, vor dem ersten Einsatz zu klären, ob die Person, an die ich zahlen möchte, Wero ebenfalls verwenden kann. Eine direkte Zahlungsoption ist nur dann wirklich bequem, wenn beide Seiten den passenden Weg nutzen können.
Das ist zugleich ein wichtiger Unterschied zu Bargeld. Bargeld funktioniert ohne App und ohne digitale Einrichtung, ist aber nicht immer zur Hand und lässt sich bei einer späteren Rückzahlung schlecht einsetzen. Eine gewöhnliche Banküberweisung ist vertraut und eignet sich für formellere Zahlungen, verlangt aber mehr Aufmerksamkeit bei den Empfängerdaten. Wero positioniert sich zwischen diesen Gewohnheiten: digital und auf den schnellen Austausch im Alltag zugeschnitten, ohne dass ich es für jede Überweisung nutzen müsste.
Das könnte Ihnen auch gefallen
Alle Nachrichten ansehen
Google Fotos im Griff: So wird aus der Kamerarolle ein durchsuchbares Archiv
Woodturning im Test: Holz drehen, zur Ruhe kommen und etwas Eigenes schaffen
Warum Video Maker,Fotodiashow,Musik Die Videobearbeitung Revolutioniert
Mein dm: Die App, die Ihr Einkaufserlebnis neu definiert
Warum Spider Solitaire: Kartenspiel Jetzt So Beliebt Ist
Car Wash: Auto Repair Garage – Ein Rollenspiel für Autoliebhaber
Der beste Einsatz: kleine Rückzahlungen ohne großes Drumherum
Am überzeugendsten finde ich Wero, wenn eine Zahlung spontan entsteht und beide Beteiligten sie zügig erledigen möchten. Das kann der Anteil an einer gemeinsamen Bestellung sein, eine Rückzahlung für ein vorgestrecktes Ticket oder Geld, das ich einer vertrauten Person schulde. In solchen Fällen ist nicht eine besondere Finanzanalyse gefragt, sondern eine klare Möglichkeit, den offenen Betrag aus der Welt zu schaffen.
Ein nützlicher Arbeitsablauf ist, die Zahlung direkt dann zu erledigen, wenn der Anlass noch präsent ist. Wer erst Tage später daran denkt, muss oft wieder nachfragen, wie viel genau geschuldet wird oder an wen das Geld gehen soll. Die App löst dieses soziale Problem nicht von selbst, aber eine unkomplizierte Zahlungsoption kann den Moment zwischen „Ich schulde dir noch etwas“ und „Erledigt“ verkürzen. Das ist ein kleiner Vorteil, der im Alltag mehr zählt als eine lange Funktionsbeschreibung.
Die besten Seiten von Wero
Das sollten Sie bei Wero beachten
Ich würde Wero außerdem nicht automatisch für jede Person in meinem Umfeld voraussetzen. Bei einer Gruppe mit unterschiedlichen Zahlungsgewohnheiten ist es sinnvoll, vorher abzusprechen, welche Methode alle nutzen können. Wenn eine Person lieber Bargeld nimmt oder auf eine klassische Überweisung besteht, bringt es wenig, auf einen bestimmten App-Ablauf zu pochen. Eine gute Zahlungs-App sollte den Austausch erleichtern, nicht eine zusätzliche Hürde in die Runde bringen.
Sicherheit braucht weiterhin Aufmerksamkeit
Bei Geldtransfers ist Bequemlichkeit nur die halbe Geschichte. Auch ein kurzer Ablauf verlangt, dass ich den Empfänger und den Betrag vor dem Bestätigen prüfe. Gerade wenn eine Zahlung schnell erledigt werden soll, ist es leicht, eine Auswahl zu überfliegen oder den falschen Kontakt anzutippen. Ich würde mir daher angewöhnen, vor jeder Freigabe kurz innezuhalten und zu kontrollieren, ob die Zahlung wirklich an die richtige Person geht.
Die Ausrichtung auf eine schnelle und sichere Nutzung ist sinnvoll, ersetzt aber nicht meine eigene Sorgfalt. Eine App kann den Ablauf vereinfachen; sie kann mir nicht die Verantwortung abnehmen, mit wem ich Geld teile. Bei einer unerwarteten Zahlungsaufforderung würde ich nicht allein deshalb zahlen, weil sie in einer vertraut wirkenden Umgebung erscheint. Im Zweifel frage ich die betreffende Person über einen bereits bekannten Kontaktweg, bevor ich etwas bestätige.
Für größere oder besonders wichtige Überweisungen würde ich weiterhin bewusst den Weg wählen, den ich am besten nachvollziehen und kontrollieren kann. Das ist keine Schwäche, sondern eine vernünftige Trennung nach Situation: Eine kleine Rückzahlung unter Bekannten darf schnell gehen; bei einer Zahlung, bei der ein Tippfehler oder ein falscher Empfänger erhebliche Folgen hätte, ist ein ruhiger Kontrollschritt wichtiger als Tempo.
Möchten Sie nicht die vollständige Rezension lesen?
Was die Wahl gegenüber anderen Zahlungswegen bedeutet
Im Vergleich zu Bargeld punktet eine App vor allem dann, wenn sich die Beteiligten nicht gerade gegenüberstehen oder niemand passendes Geld dabeihat. Gegenüber einer üblichen Banküberweisung ist der Reiz der direktere, weniger umständlich wirkende Austausch. Eine Bank-App bleibt für Menschen, die lieber bei ihrem gewohnten Überweisungsprozess bleiben, eine nachvollziehbare Alternative. Und wenn die andere Person Wero nicht einsetzen möchte oder kann, ist die vertraute Methode meist die bessere Wahl.
Damit ist Wero kein zwingender Ersatz für sämtliche Zahlungswege. Ich sehe den Nutzen eher darin, eine weitere passende Option für einen konkreten Moment zu haben. Wer häufig private Auslagen teilt, profitiert eher von einem schnellen, wiederholbaren Ablauf. Wer nur selten Geld an andere überweist, wird den Unterschied womöglich kaum bemerken und kann bei der gewohnten Banklösung bleiben.
Screenshots
Einordnung, Verfügbarkeit und Versionsstand
Wero ist kostenlos erhältlich und richtet sich mit einer Altersfreigabe ab null Jahren an ein breites Publikum. Die App wurde am 22. November 2024 veröffentlicht; aktuell ist Version 1.0.42 vorgesehen, und als Mindestanforderung gilt Betriebssystemversion 9. Im App-Angebot kommt sie auf eine durchschnittliche Bewertung von 3,7 bei rund 49.000 Bewertungen. Mehr als eine Million Installationen zeigen, dass bereits viele Menschen sie ausprobiert haben, während die Zahl der Rezensionen zugleich deutlich macht, dass die Nutzererfahrungen nicht auf wenige Einzelstimmen beschränkt sind.
Diese Zahlen sind für mich ein Orientierungspunkt, aber kein Ersatz für die Frage, ob die App zu meinem Zahlungsalltag passt. Eine Bewertung sagt nicht, ob meine Freunde und meine Familie den Dienst ebenfalls verwenden oder ob gerade meine bevorzugten Zahlungen damit bequem funktionieren. Wer Wero testen möchte, sollte deshalb weniger auf die Gesamtzahl der Installationen schauen und zuerst überlegen, bei welchen konkreten Rückzahlungen die App tatsächlich einen Schritt sparen würde.
Für wen sich der Versuch lohnt
Am meisten gewinnen aus meiner Sicht Menschen, die regelmäßig kleinere Beträge mit anderen ausgleichen und dafür eine unkomplizierte digitale Möglichkeit suchen. Wer oft Essen, Tickets oder gemeinsame Besorgungen vorstreckt, kann Wero als festen Teil der eigenen Routine ausprobieren. Der praktische Tipp lautet, mit einer vertrauten Person und einer überschaubaren Rückzahlung anzufangen. So lässt sich schnell feststellen, ob der Ablauf für beide Seiten angenehm ist, ohne gleich die ganze Zahlungsgewohnheit umzustellen.
Weniger passend ist die App für jemanden, der grundsätzlich nur eine einzige Zahlungsart verwenden möchte, selten Geld an andere sendet oder bei digitalen Zahlungen lieber alles über die vertraute Bank-App erledigt. Auch wer eine umfassende Finanzverwaltung erwartet, sollte seine Erwartungen enger fassen: Der Kern von Wero ist der Zahlungsaustausch, nicht die Organisation des gesamten Geldlebens.
Mein Gesamturteil fällt deshalb positiv, aber bewusst situationsbezogen aus. Wero hat einen nachvollziehbaren Platz zwischen Bargeld und klassischen Überweisungen, besonders wenn eine kleine Rückzahlung nicht unnötig kompliziert werden soll. Ich würde es als praktische Ergänzung testen, nicht als Pflichtwechsel für alle Finanzangelegenheiten. Wenn die Menschen, mit denen ich regelmäßig Geld teile, den Dienst ebenfalls nutzen, kann der kurze Zahlungsweg im Alltag angenehm sein; andernfalls bleibt die vertraute Alternative oft schlicht die bessere.
FAQ zu Wero
Was ist Wero und wie funktioniert der Dienst?
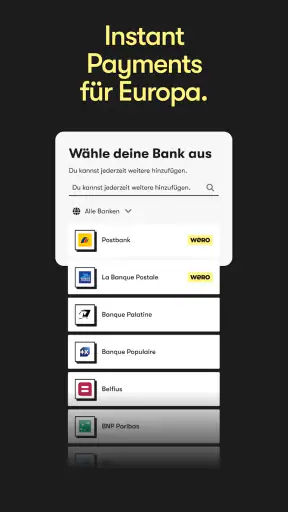
Wero ist ein digitaler Zahlungsdienst, mit dem Nutzer Geld direkt zwischen Bankkonten senden und empfangen können. In der App wird dafür üblicherweise eine Telefonnummer oder E-Mail-Adresse verwendet, sodass die Eingabe von IBAN-Daten nicht bei jeder Zahlung nötig ist. Verfügbarkeit und Funktionen hängen von der teilnehmenden Bank, dem Land und dem jeweiligen Angebot ab. Prüfen Sie vor der Registrierung, ob Ihre Bank Wero unterstützt.
Welche Voraussetzungen gelten für die Registrierung bei Wero?
Für die Nutzung benötigen Sie in der Regel ein unterstütztes Bankkonto, ein kompatibles Smartphone und die Wero-App oder den Zugang über die Banking-App Ihrer Bank. Bei der Einrichtung müssen Sie Ihre Identität beziehungsweise Ihr Konto bestätigen und eine Telefonnummer oder E-Mail-Adresse verknüpfen. Die konkreten Schritte können je nach Bank und Land abweichen. Laden Sie die App nur aus dem offiziellen App Store oder Google Play herunter und folgen Sie den dort angezeigten Hinweisen.
Ist Wero sicher, und wie sollte ich mich vor Betrug schützen?
Wero ist für Zahlungen über teilnehmende Banken ausgelegt; die Sicherheitsabläufe und Bestätigungen werden teilweise von Ihrer Bank bereitgestellt. Behandeln Sie eine Zahlung dennoch wie eine Überweisung: Prüfen Sie vor der Freigabe den Empfänger und den Betrag sorgfältig, denn eine abgeschlossene Zahlung lässt sich möglicherweise nicht einfach rückgängig machen. Geben Sie niemals PINs, Passwörter oder Bestätigungscodes an andere weiter und öffnen Sie keine verdächtigen Links, die angeblich von Wero stammen.
Fallen bei Wero Gebühren an, und wie schnell kommt das Geld an?
Gebühren und mögliche Limits können von Ihrem Land, Ihrer Bank und der jeweiligen Zahlungsart abhängen. Informieren Sie sich deshalb vor der ersten Transaktion in den Wero-Informationen Ihrer Bank oder in der App, statt davon auszugehen, dass jede Nutzung kostenlos ist. Zahlungen zwischen teilnehmenden Nutzern sind auf eine schnelle Abwicklung ausgelegt, doch Bearbeitungszeit und Verfügbarkeit können durch technische Prüfungen, Bankbedingungen oder andere Einschränkungen beeinflusst werden.
Kann ich Wero verwenden, wenn meine Bank oder mein Land den Dienst nicht unterstützt?
Wero funktioniert nur dort und in dem Umfang, in dem der Dienst verfügbar ist und Ihre Bank ihn unterstützt. Wenn Ihre Bank nicht teilnimmt, können Sie möglicherweise weder ein Konto verbinden noch alle Zahlungsfunktionen nutzen; die App allein ersetzt keine Bankfreischaltung. Prüfen Sie vor dem Download die aktuelle Verfügbarkeitsliste Ihrer Bank beziehungsweise die offiziellen Wero-Angaben. Auch bei unterstützten Banken können Funktionen je nach Land oder Kontotyp unterschiedlich sein.